
 0800-800-7008
 Web相談予約
生前贈与の現金手渡しはばれる?税金がかかる金額と残しておく記録
現金手渡しの生前贈与も、税務署に把握されることがあります。手渡しそのものは法律で禁じられていませんが、口座から現金を引き出した記録や、受け取った人の預金の動きは残るためです。受け取った額が1年間で110万円を超えれば、渡し方にかかわらず原則として申告が必要です。
保険代理店のアイドカでも、生前贈与や相続対策のお話の中で、「銀行振込だと履歴が残るけれど、現金で渡せば分からないのでは」というご質問を受けることがあります。「どうせ家族に渡すお金なのだから、形式にこだわらなくても」というお気持ちの方が多い印象です。
ただ、記録を残さないまま続けてきた場合に問題になりやすいのは、贈与をしたことそのものより、後になって家族がその経緯を説明できなくなることです。この記事では、手渡しでも分かる理由、税金がかかる金額、手渡しのときに残す記録、すでに渡している分の整理のしかたを順に説明します。
現金手渡しでも税務署に分かる理由
手がかりになるのは、受け渡しの場面ではなく、その前後に残る記録です。
- 渡した人の口座から、まとまった現金を引き出した記録
- 受け取った人の預金の、お金の出どころ
- 家族への聞き取りや、手元のメモ・ノート
国税庁が公表している調査事例でも、これらが手がかりになっています。いずれも手渡しの贈与ではなく相続税の事例です。亡くなった方の口座からの多額の引き出しをきっかけに使い道を聞き取り、相続人の自宅で現金が見つかった例があります。家族の預金の出どころを聞き取り、口座や残高を記したノートから財産の移動を確認した例もあります。
贈与税そのものの調査では、税務署が実際に訪問して行ったものが2024年7月から2025年6月までの1年間で2,778件あり、そのうち2,582件で申告漏れなどが見つかりました。その8割を超える2,154件は、申告そのものをしていなかった事案です。財産の種類ごとに数えると、申告漏れで最も多いのは現金・預貯金等で、6割を超えます。
これは調査に入った事案の結果です。手渡しの贈与のうち何割が見つかるかは、公表されていません。
確認されるのは、渡した直後とは限りません。贈与した方が亡くなった後、相続財産を調べる中で、そのお金が贈与だったのか、預けただけなのかを問われることもあります。その年に税務署から連絡がなかったからといって、後で確認されないとは言えません。
現金を引き出しただけで贈与と決まるわけではなく、生活費に使った、手元に置いている、家族に貸したなど、用途はさまざまです。だからこそ、聞かれたときに「誰に、いつ、いくら渡したか」を答えられるようにしておくことが大切です。
いくらから税金がかかる?手渡しでも振込でもルールは同じ
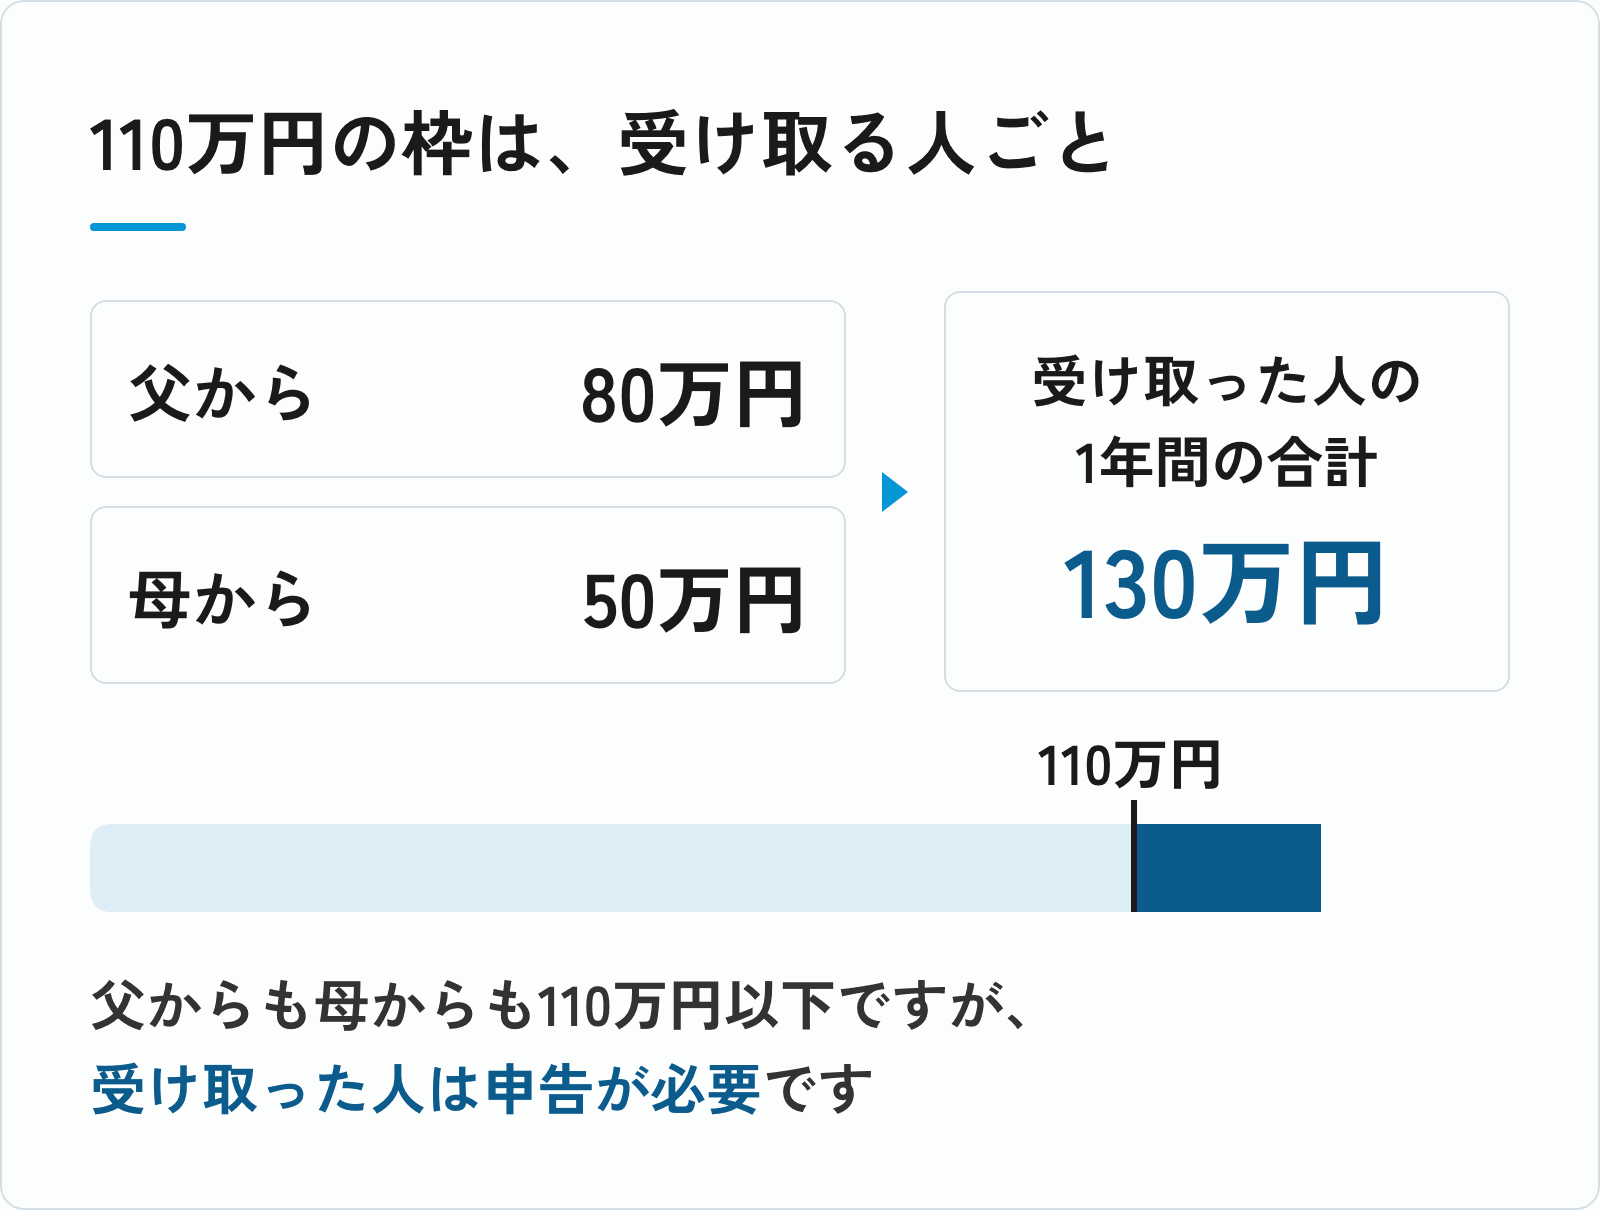
贈与税は、受け取った人ごとに、1月1日から12月31日までに受け取った合計額で計算します。通常の計算方法(暦年課税)では、その年の合計が110万円以下なら、贈与税はかからず申告も不要です。110万円の枠は、渡す人ごとではなく受け取る人ごとにあります。
たとえば同じ年に父から80万円、母から50万円を受け取ると、合計は130万円です。どちらも110万円以下でも、受け取った人は申告が必要になります。
110万円を超えた場合の税額は、次のとおりです。
| 1年間に受け取った額 | 18歳以上の子や孫が父母・祖父母から受け取った場合 | それ以外(兄弟間、夫婦間、18歳未満の子や孫など) |
|---|---|---|
| 110万円 | 0円 | 0円 |
| 130万円 | 2万円 | 2万円 |
| 200万円 | 9万円 | 9万円 |
| 300万円 | 19万円 | 19万円 |
| 500万円 | 48.5万円 | 53万円 |
| 1,000万円 | 177万円 | 231万円 |
国税庁の速算表で計算した額です。年齢は贈与を受けた年の1月1日時点で判断します。表にない金額も、下の出典の速算表で計算できます。
出典:国税庁「No.4408 贈与税の計算と税率(暦年課税)」
申告と納税をするのは受け取った人で、期間は原則として翌年の2月1日から3月15日までです。
この表は通常の計算方法の場合です。もう一つの方法が相続時精算課税で、原則として60歳以上の父母や祖父母から18歳以上の子や孫への贈与で、税務署に届出書を出すと選べます。
選ぶと、年110万円の控除に加えて累計2,500万円までは贈与税がかからず、超えた分には20%の贈与税がかかります。その代わり、渡した方が亡くなったときに、年110万円の控除を除いた贈与額を相続税の計算に加える仕組みです。一度選ぶと、その相手からの贈与は通常の計算方法に戻せません。
届出を出したか分からない場合は、過去の申告書の控えを確かめましょう。届出を出している場合は上の表を使えないため、税理士か税務署へ確認してください。
申告が必要なのにしていないと、本来の税金に加えて、申告しなかったことへの追加の税金(無申告加算税)や、納付が遅れた分の延滞税がかかる場合があります。財産を隠したり事実を偽ったりすれば、より重い重加算税の問題になります。申告していない贈与に気づいたら、税務署から連絡が来るのを待たず、税理士か税務署へ相談しましょう。
記録がないまま毎年渡していると、後で何に困るか
「もう何年も前から、毎年子どもにお金を渡しています」というお話は、生前贈与のご相談では珍しくありません。
ところが少し詳しく伺うと、「何年前から始めたかは正確には覚えていない」「毎年100万円くらいだったと思う」「現金で渡していたので記録はない」ということがあります。贈与契約書もなく、ご家族に確認しても「たしかお父さんからもらったお金だったと思う」という程度しか分からない場合もあります。
今は渡した方がお元気なので確認できても、年齢を重ねるにつれて記憶は曖昧になります。相続が起きると、残された家族が次のようなことを一から確認しなければならなくなる場合があります。
- この口座にある300万円は誰のお金なのか
- いつ受け取ったのか
- 贈与だったのか、預かっていただけなのか
兄弟姉妹の間で「自分は聞いていない」「それは親のお金ではないのか」と認識が食い違う可能性もあります。
ご自身の場合を、10年後に初めて事情を知る第三者の目で確かめてみましょう。いつから、誰に、毎年いくら渡したかを紙に書き、それを裏付ける書類がそろうでしょうか。どちらかが欠けていれば、次の節の記録を今年の分から残し、これまでの分は後の節の手順で整理します。
手渡しするなら残しておく記録
現金で渡す場合は、振込なら自然に残る記録を自分で用意します。次の3つをそろえると、誰から誰へ、いつ、いくら渡したかを後から説明しやすくなります。
1. 贈与契約書
渡す前に作り、渡す人と受け取る人が1部ずつ保管します。決まった書式はありません。書いておく項目は次のとおりです。
- 渡す人と受け取る人の氏名・住所
- 贈与する金額
- 贈与する日
- 手渡しか振込かなどの方法
- 「贈与します」「受け取ります」という双方の合意
- 双方の署名と作成日
2. 受領書
受け取った日、金額、受け取った人の署名を書いた紙を、契約書と一緒に保管します。
3. 受け取った人の口座への入金
受け取った人が現金を自分の口座に入れ、通帳と印鑑も自分で管理します。誰の財産かが通帳で分かるようになります。
手渡しにこだわる理由がなければ、振込にすると日付、金額、名義が自動で残ります。ただし振込明細だけでは贈与の合意までは示せないため、振込の場合も契約書は作っておきましょう。
毎年渡す場合は、その年ごとに約束する
毎年同じ額を渡すこと自体が問題になるわけではありません。確認したいのは約束のしかたです。
毎年その年の分として贈与の約束をし、各年の合計が110万円以下であれば、申告は不要です。一方、最初に「10年間、毎年100万円を渡す」と約束すると、1年ごとの贈与ではなく、10年分を受け取る権利をその年にもらったものとして、贈与税がかかります。
この権利の額は10年分の合計と同じとは限らず、上の表とは計算のしかたも変わります。そうした約束をしている場合は税理士へ確認しましょう。これから渡す分は、毎年その年の分だけの契約書を作っておくと、1年ごとの贈与だと説明しやすくなります。
出典:国税庁「No.4402 贈与税がかかる場合(Q&A)」
子や孫名義の口座は、通帳を誰が持っているかを確認する
「孫のために、孫名義の口座を作って毎年お金を入れています」というご相談もよくあります。そこで「通帳は誰が持っていますか」と伺うと、「私が持っています」と答えられることがあります。印鑑も親や祖父母が管理し、お子様やお孫様は口座の存在を知らない、というケースです。
名義が子や孫でも、実際には親や祖父母が自分のお金として管理している預金は、名義預金と呼ばれます。名義預金は、贈与が済んでいないものとして、お金を出した人の相続財産と判断されることがあります。
見られるのは、口座に書かれた名前だけではありません。お持ちの子や孫名義の口座について、次の4点を確かめてみましょう。
- 誰がお金を出したか
- 通帳と印鑑を誰が管理しているか
- 受け取った本人が、口座と金額を知っているか
- 受け取った本人が、自由に使える状態か
親や祖父母がお金を出して通帳と印鑑も持っている、本人が口座を知らない、本人が自由に使えない、といった状態が重なるほど、贈与が済んでいるとは説明しにくくなります。本人に口座を伝えて管理を移すのか、未成年の場合はどう合意を残すのかは、税理士へ確認しましょう。
出典:国税庁「相続税の申告のしかた(令和5年分)・家族名義の財産は?」
すでに手渡している分を整理する手順
記録がなくても、渡した方がお元気なうちなら確認できます。すでに亡くなっている場合も、残っている資料から同じ順で整理できます。
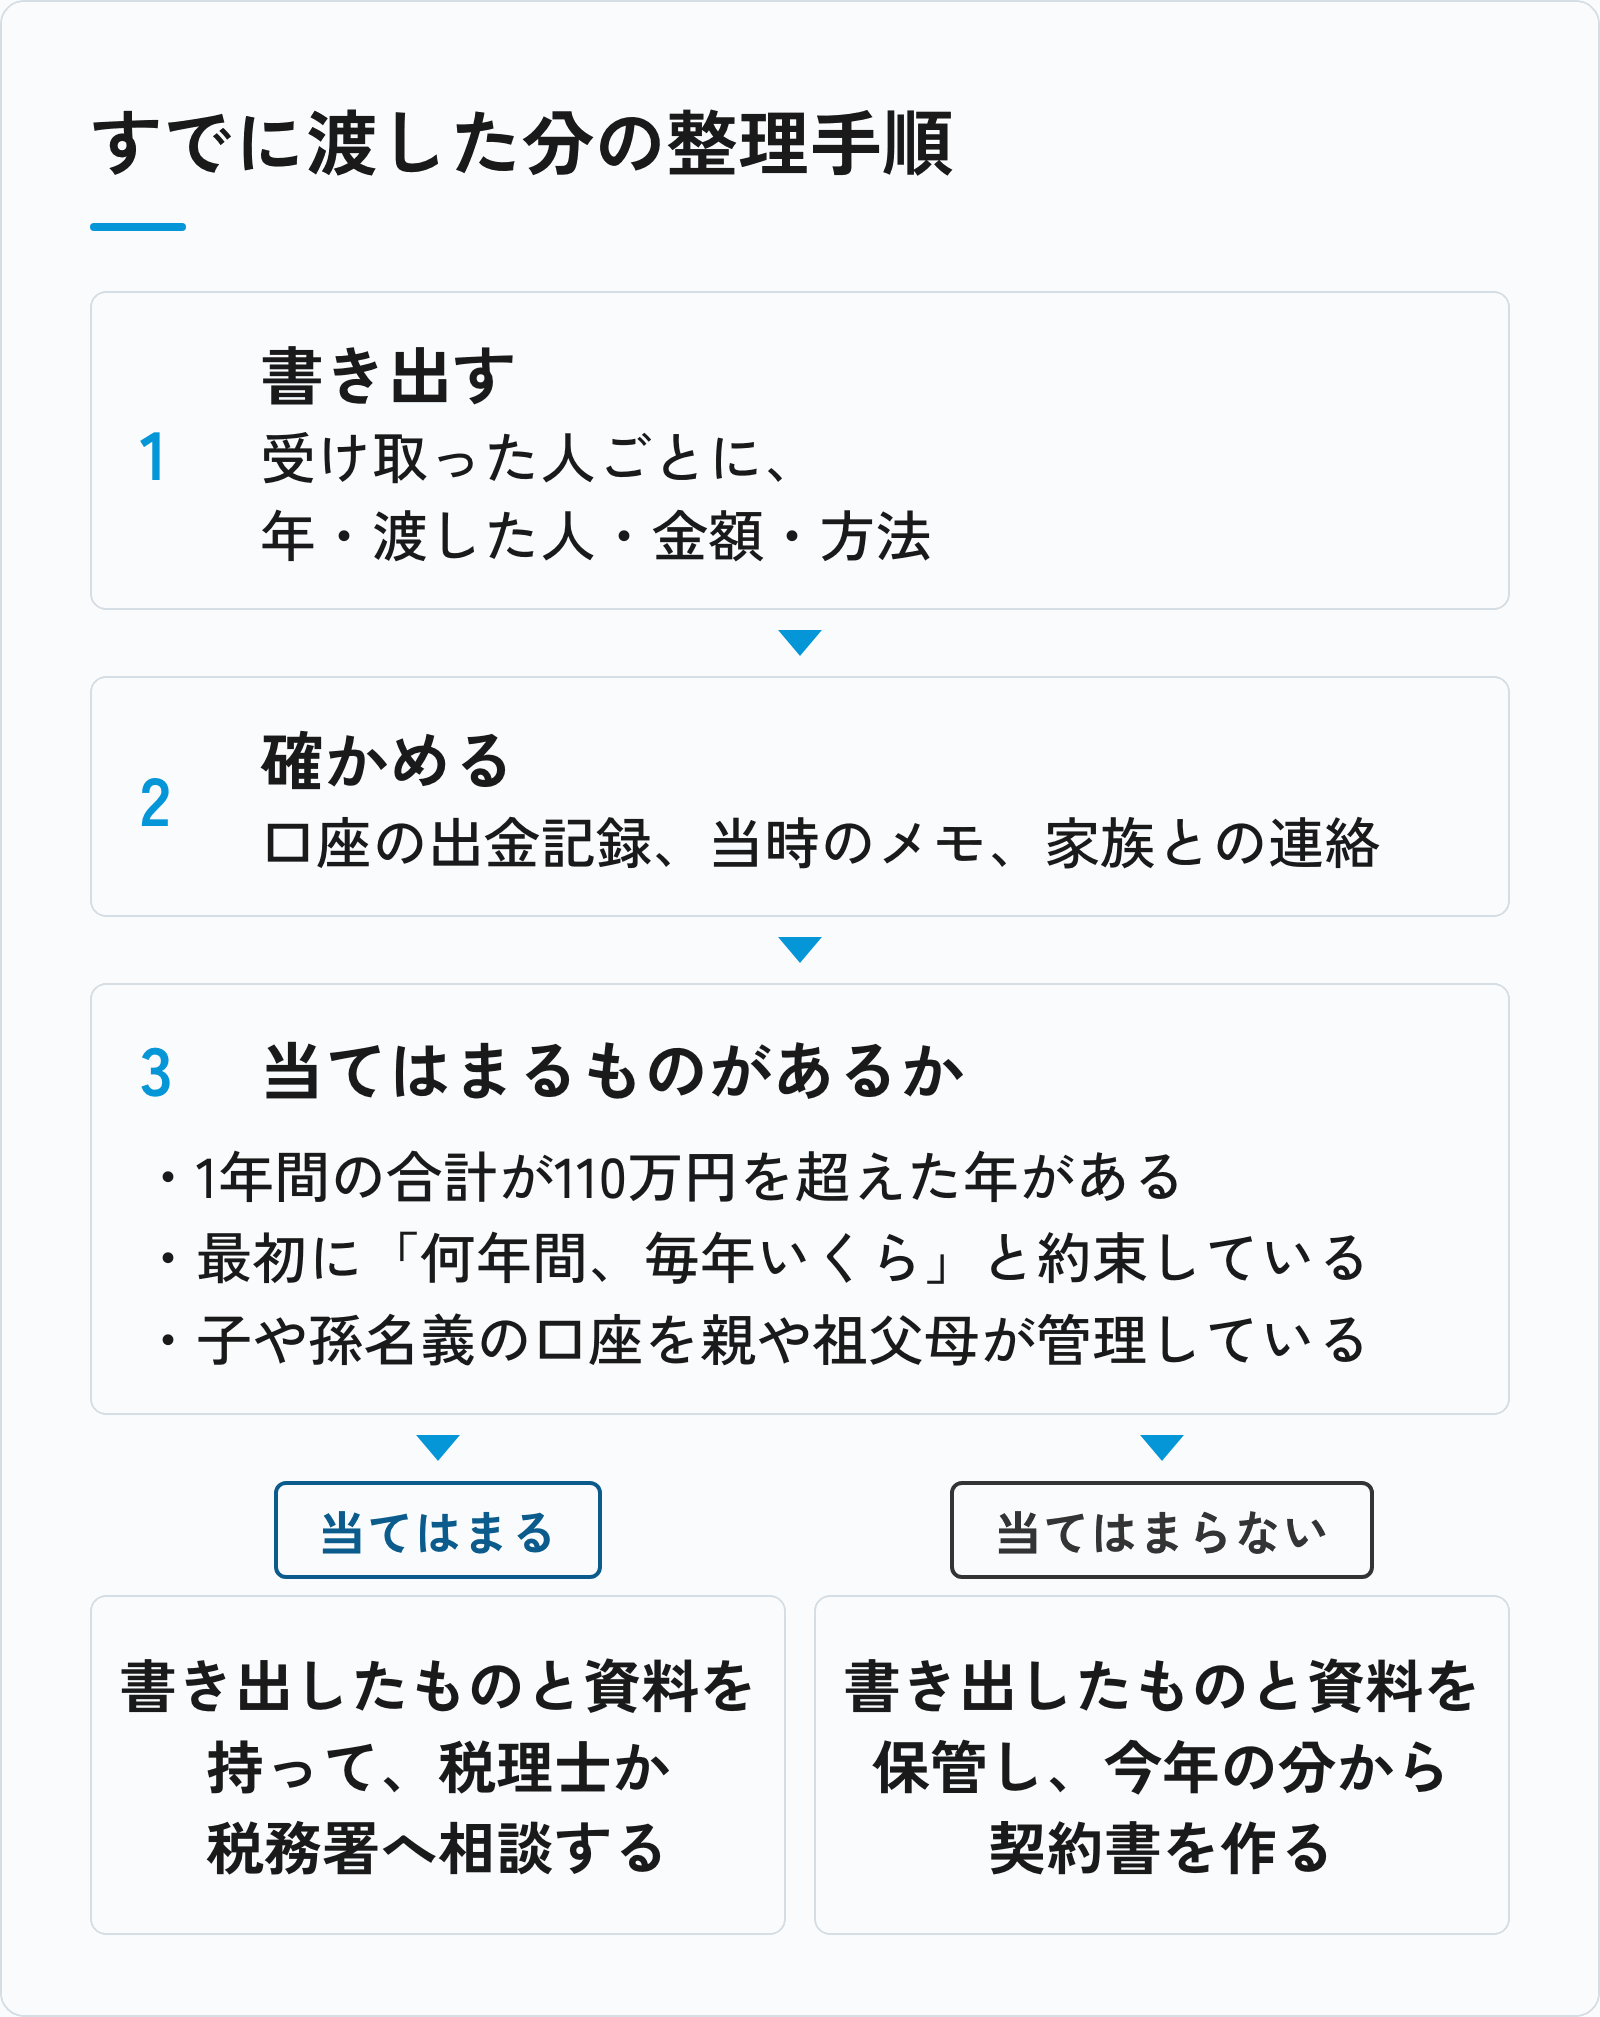
- 受け取った人ごとに、年、渡した人、金額、方法を書き出す。父母の両方から受け取った年は合わせて書く。分からない欄は空けておく
- 口座の出金記録、当時のメモ、家族との連絡で、書き出した内容を確かめる
- 次の3つに当てはまるものがないか確認する
- 1年間の合計が110万円を超えた年がある
- 最初に「何年間、毎年いくら」と約束して渡している
- 子や孫名義の口座に入れ、親や祖父母が管理している
- 当てはまれば、書き出したものと資料を持って税理士か税務署へ相談する。何年前の分まで申告が必要かも、そこで確認できる
- 当てはまらなくても、書き出したものと資料は保管し、今年の分から契約書を作る
分からないことを推測で埋めたり、当時作ったように見せかけた契約書を作ったりしてはいけません。確認できた事実だけを伝えましょう。
贈与の記録とあわせて、ご家族の保険も整理しておきたい方は、アイドカのご相談窓口をご利用ください。
7年加算でよく聞かれる4つの質問
最近は、「生前贈与が7年分、相続財産に戻されるようになったんですよね」というご質問が増えてきました。亡くなった方から受けた贈与を相続税の計算に加える期間が、3年から段階的に7年へ延びる改正のことで、2024年1月1日以後の贈与に適用されます。亡くなった日で見ると、2027年1月から期間が延び始めます。
7年前まで全部戻されるんですか?
今すぐ7年になるわけではありません。亡くなった日によって、次のように変わります。
| 亡くなった日 | 相続税の計算に加える贈与の期間 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで |
| 2031年1月1日以後 | 亡くなる前7年以内 |
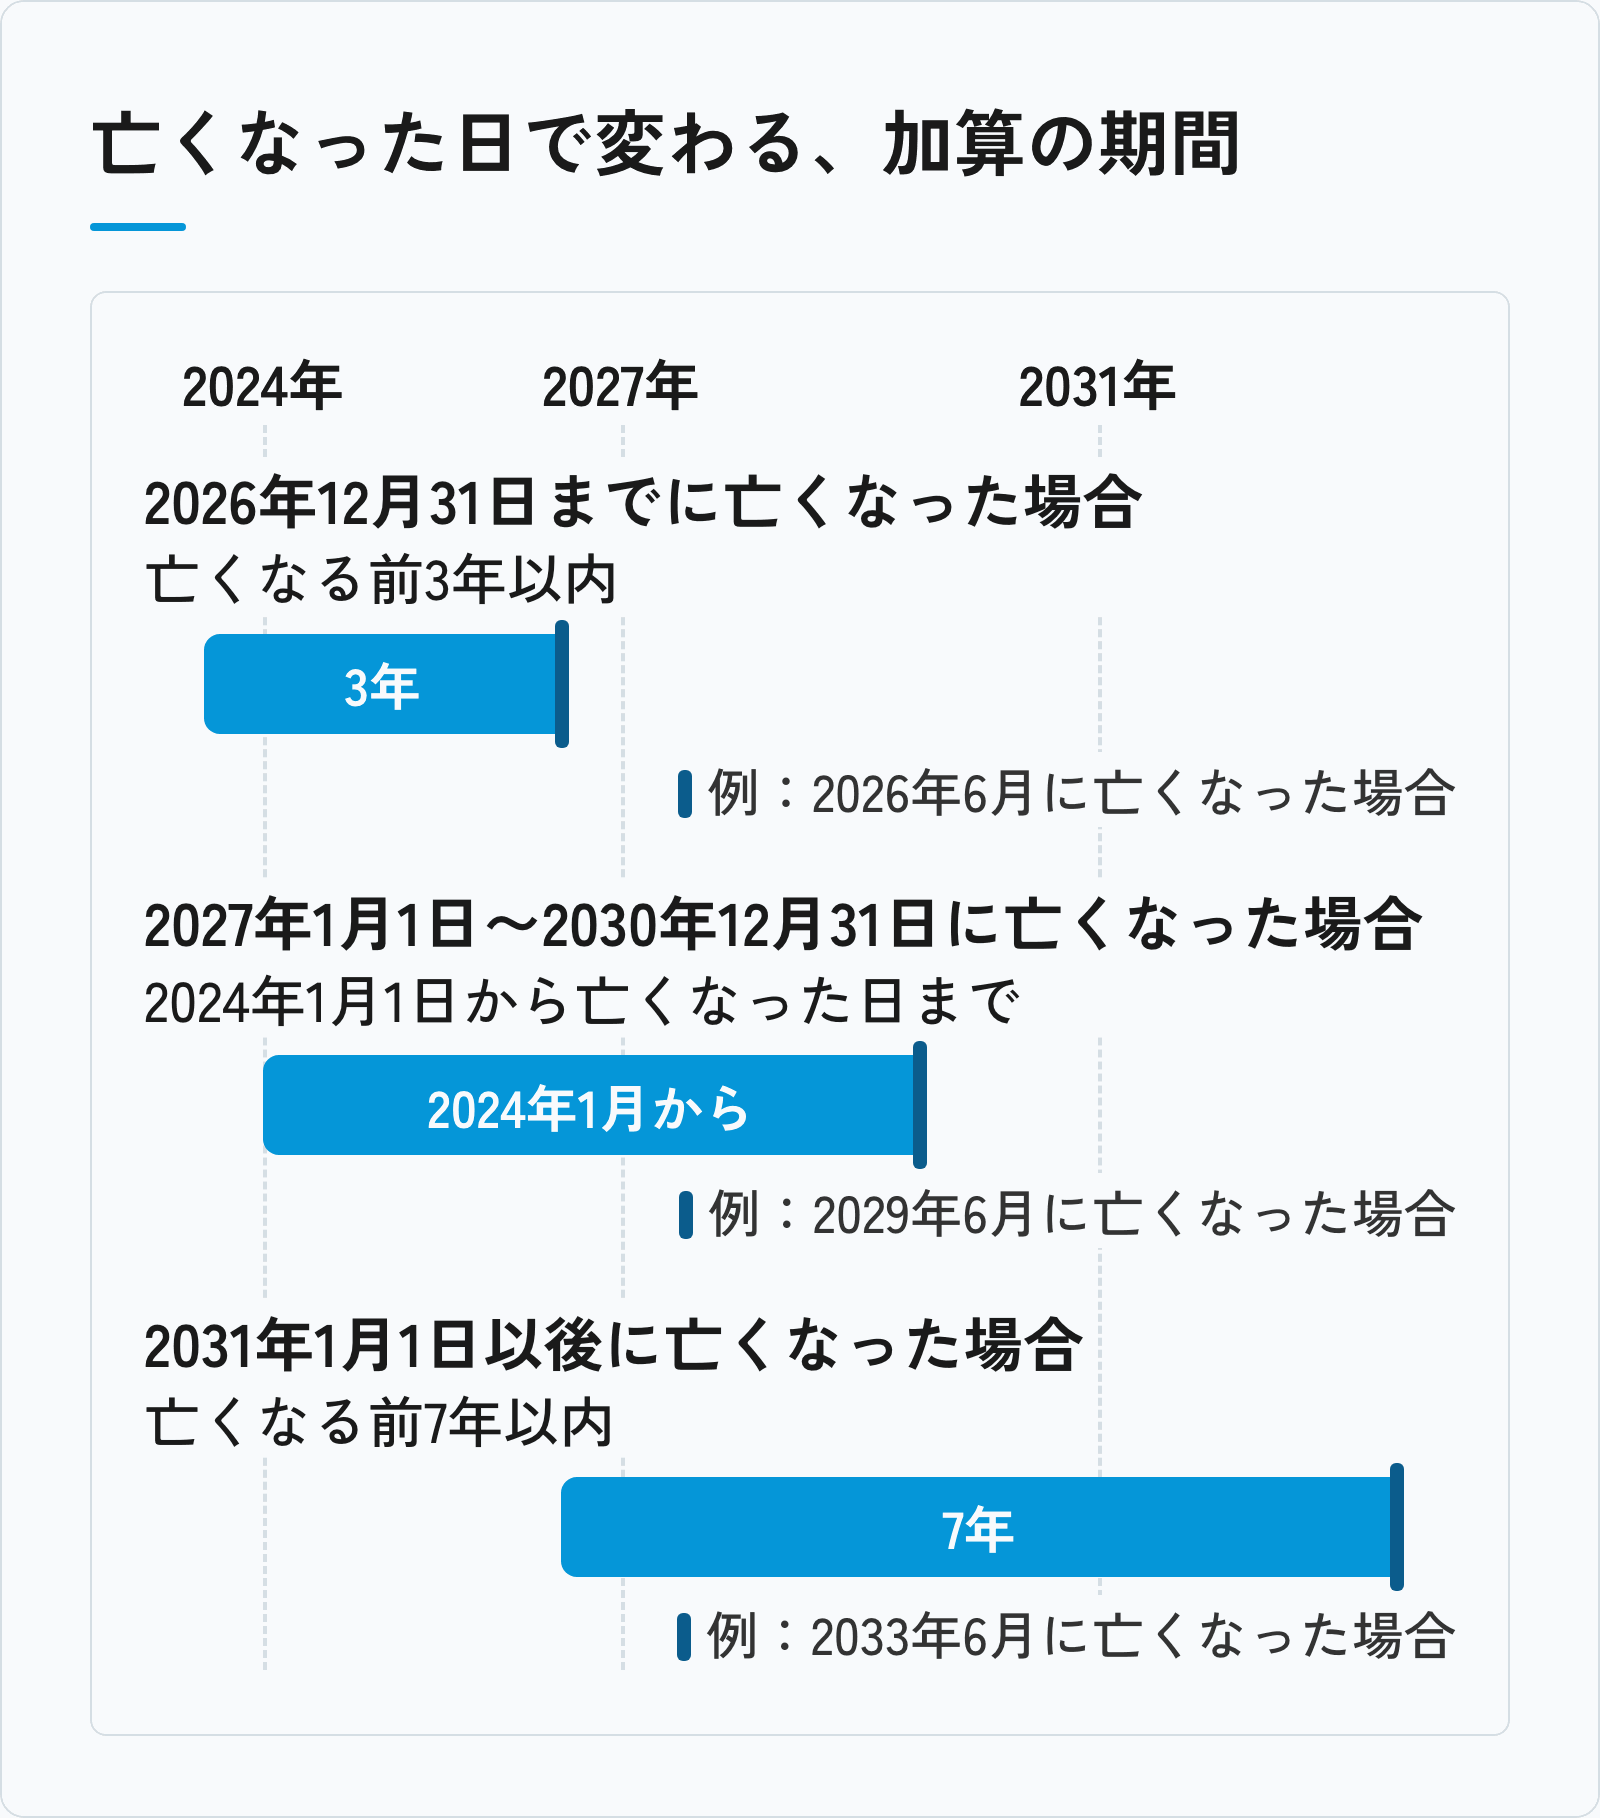
亡くなる前3年より前の贈与については、合計額から100万円までは加算しません。毎年100万円ずつではなく、全体で100万円です。加算された贈与について納めた贈与税は、相続税から差し引かれます。
昔やった贈与まで対象になるんですか?
期間が延びる対象は、2024年1月1日以後の贈与です。2023年までの贈与が7年前までさかのぼって加算されることはありません。ただし2026年12月31日までに亡くなった場合は3年以内の贈与が加算されるため、2023年の贈与が含まれることはあります。
年間110万円以下でもダメなんですか?
期間内の贈与であれば、110万円以下で贈与税がかからなかった分も加算の対象です。贈与税がかからないことと、相続税の計算に加えることは、別のルールです。
ただし、加算があっても相続税がかかるとは限りません。遺産全体が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかかりません。
もう生前贈与しても意味がないんですか?
そうとは限りません。加算の対象になるのは、亡くなった方から相続や遺言などで財産を受け取った人です。財産を受け取らない方への贈与は、原則として加算されません。
相続人でない孫への贈与は対象外と考えられがちですが、孫でも、亡くなった方が保険料を負担していた死亡保険金の受取人になっていれば、対象に入る場合があります。死亡保険金の税金の考え方は、相続放棄と死亡保険金の解説でも説明しています。
毎年いくら渡すかだけでなく、いつから、誰に渡すのかまで含めて考えましょう。相続時精算課税を選んでも、渡した分は相続税の計算に加わります(年110万円の控除分を除く)。どちらの方法が合うかは遺産全体で変わるため、税理士へ確認しましょう。
出典:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
よくある質問
親が学費や生活費を現金で渡してくれる場合も贈与税がかかりますか?
親子など扶養義務者の間で、通常必要な生活費や教育費を必要な都度受け取り、そのまま支払いに使う場合は、贈与税がかかりません。将来の分をまとめて受け取り、預金や投資に回した分には、贈与税がかかる場合があります。
親から借りたお金として現金を受け取れば、贈与になりませんか?
返済能力があり、実際に返済しているなど、本当の貸し借りと認められれば、借りたお金そのものは贈与になりません。返すつもりがないのに借用書だけを作る場合や、返済を求めない約束の場合は、贈与として扱われます。
まとめ
現金手渡しでも、引き出しの記録や家族の預金の動きから把握されることがあります。税金がかかるかどうかは渡し方ではなく、受け取った人の1年間の合計額で決まります。
手渡しをするなら、契約書、受領書、受け取った人の口座への入金をそろえ、10年後に初めて見る人でも経緯が分かるようにしておきましょう。
アイドカでは、ご家族の状況や加入中の保険を整理し、相続への備えを考えるご相談を受け付けています。贈与税の申告や個別の税務判断は、税理士へご相談ください。
※本記事は2026年11月1日に確認した一般的な制度の説明です。
 contact


